
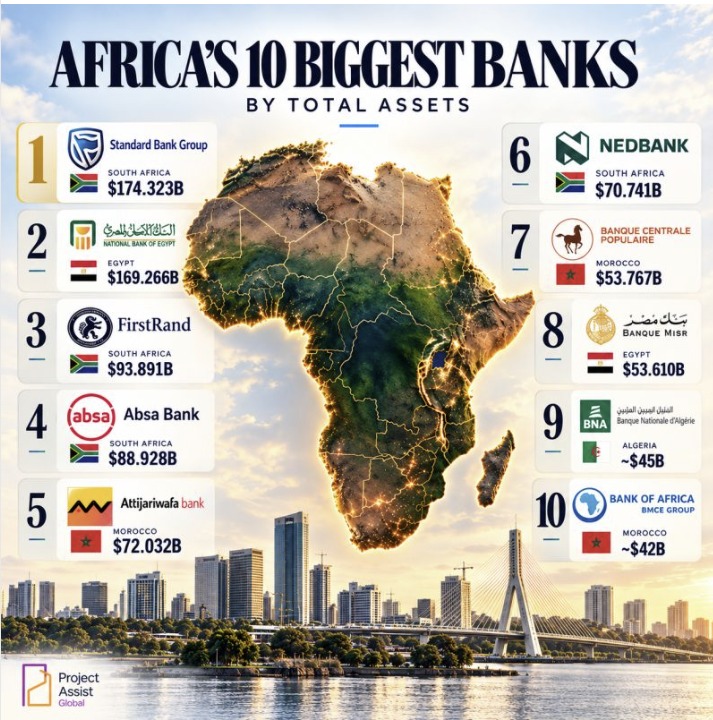
Le classement des 10 plus grandes banques d’Afrique par total d’actifs est sans appel : quatre d’entre elles sont sud-africaines. Standard Bank Group (174,3 milliards $), FirstRand (93,9 milliards $), Absa Bank (88,9 milliards $) et Nedbank (70,7 milliards $) trustent à elles seules près de 430 milliards de dollars d’actifs, presque autant que le PIB cumulé de plusieurs dizaines de pays africains réunis. Le Maroc et l’Égypte complètent le podium avec trois banques chacun. L’Algérie ferme la marche.
Aucune banque congolaise. Aucune banque d’Afrique centrale, tout court.
Ce constat n’est pas anecdotique. Il dit quelque chose de précis sur la manière dont le capital circule sur le continent, et sur qui, in fine, finance les grands projets, capte la valeur ajoutée et arbitre les flux monétaires d’un pays.
Un paradoxe congolais
La RDC est pourtant l’un des pays les plus dotés en ressources stratégiques au monde. Cobalt, cuivre, lithium, coltan : elle est au cœur des chaînes de valeur qui alimentent la transition énergétique mondiale. Et pourtant, son secteur bancaire reste fragmenté, sous-capitalisé, et largement dépendant de capitaux ou de groupes étrangers pour financer les projets d’envergure. Aucun établissement congolais n’a la surface financière nécessaire pour syndiquer seul un financement minier ou infrastructurel de plusieurs centaines de millions de dollars.
Résultat : ce sont des banques sud-africaines, marocaines, ou des consortiums internationaux qui structurent ces opérations, et qui en captent une partie substantielle de la marge. Chaque grand projet financé depuis l’extérieur est une opportunité de développement du secteur financier local qui échappe au pays.
Ce que d’autres ont fait
Ce scénario n’est pas une fatalité. Le Nigeria l’a démontré de façon spectaculaire. En 2004, sous l’impulsion de la Banque centrale, le pays a imposé un relèvement massif du capital minimum des banques, forçant une vague de fusions qui a fait passer le nombre d’établissements de 89 à 25 en l’espace de quelques mois. De cette consolidation sont nées des banques comme Zenith Bank, GTBank ou First Bank, aujourd’hui des acteurs panafricains capables de financer des projets d’infrastructure à l’échelle du continent et de rivaliser avec les groupes sud-africains.
Le Maroc a suivi une logique comparable avec Attijariwafa Bank et la Banque Centrale Populaire, deux mastodontes nés d’une volonté politique claire de bâtir des champions nationaux capables de projeter des capitaux marocains hors des frontières, notamment en Afrique de l’Ouest et centrale.
Dans les deux cas, le point de départ était le même : un secteur bancaire trop morcelé pour peser, et une décision volontariste de le restructurer autour de quelques pôles solides.
L’argument pour la RDC
Créer une ou deux grandes banques congolaises à capitaux majoritairement congolais n’est pas un exercice de fierté nationale abstraite. C’est une nécessité économique concrète, pour au moins trois raisons.
D’abord, la capacité de financement. Un pays qui ne peut pas financer lui-même ses plus grands projets reste structurellement dépendant des conditions, des devises et des priorités fixées ailleurs. Une banque congolaise de taille critique pourrait co-financer des projets miniers, énergétiques ou d’infrastructure aux côtés des institutions internationales, plutôt que de rester spectatrice.
Ensuite, la rétention de valeur. Les commissions de structuration, les frais de syndication, les revenus de gestion d’actifs générés par les grands projets congolais devraient, pour une part croissante, revenir à des institutions congolaises, et donc alimenter l’économie locale, l’emploi qualifié et la fiscalité nationale.
Enfin, la stabilité et la souveraineté monétaire. Un secteur bancaire dominé par une poignée d’acteurs solides est plus facile à superviser, plus résilient aux chocs externes, et donne à la Banque Centrale du Congo des leviers de politique monétaire plus efficaces qu’un paysage fragmenté de dizaines de petits établissements sous-capitalisés.
Ce que cela suppose
Une telle ambition ne se décrète pas seulement, elle se construit. Elle suppose un relèvement progressif et crédible du capital minimum bancaire, une consolidation encouragée plutôt qu’imposée brutalement, un cadre réglementaire de la BCC qui incite au regroupement sans étouffer la concurrence, et surtout une mobilisation de capitaux congolais : diaspora, fonds de pension, grandes entreprises minières nationales, et investisseurs privés qui ont aujourd’hui plus de raisons que jamais de croire au potentiel du pays.
Rawbank a montré qu’une banque à capitaux congolais peut atteindre une taille significative sur le marché domestique. La question n’est plus de savoir si c’est possible, mais s’il existe la volonté collective, publique et privée, d’aller plus loin et de viser une taille régionale, voire continentale.
Le moment est venu
Le classement des 10 plus grandes banques d’Afrique n’est pas figé. Il y a vingt ans, aucune banque nigériane n’y figurait en position de force. La RDC a les ressources, le marché intérieur et la diaspora pour écrire une histoire similaire. Ce qui manque, c’est la décision de bâtir, plutôt que de continuer à emprunter la solidité financière des autres.
Un chantier de cette ampleur comporte aussi des risques réels : une consolidation mal pilotée peut fragiliser des établissements existants, créer des effets de trop grande concentration, ou favoriser des intérêts particuliers si la gouvernance et la supervision de la BCC ne suivent pas. L’expérience nigériane elle-même a connu des ratés, avec plusieurs banques renflouées après la crise de 2009. La réussite dépendra donc autant de la qualité de la gouvernance que de l’ambition affichée.
Sources
- Classement des 10 plus grandes banques d’Afrique par actifs — infographie fournie par l’auteur (données Standard Bank Group, National Bank of Egypt, FirstRand, Absa, Attijariwafa Bank, Nedbank, Banque Centrale Populaire, Banque Misr, Banque Nationale d’Algérie, BMCE/Bank of Africa)
- Central Bank of Nigeria — communiqué sur la consolidation bancaire (2004-2006), réduction de 89 à 25 banques — https://www.cbn.gov.ng/OUT/PUBLICATIONS/PRESSRELEASE/GOV/2006/PDF%203-1-06%20PR.PDF
- Central Bank of Nigeria — conférence de presse du Gouverneur Soludo sur l’issue de la recapitalisation (16 janvier 2006) — https://www.cbn.gov.ng/OUT/SPEECHES/2006/Govadd%2016-1-06.pdf
- Euromoney — Nigeria benefits from banking mergers and recapitalizations — https://www.euromoney.com/?p=90674
- Al Jazeera — Nigerian banks get $2.6bn bailout (crise bancaire de 2009) — https://www.aljazeera.com/news/2009/8/15/nigerian-banks-get-2-6bn-bailout
- Bank for International Settlements — discours du Gouverneur de la CBN Sanusi Lamido Sanusi sur la crise bancaire de 2009 — https://www.bis.org/review/r100419c.pdf
- BusinessDay Nigeria — bilan des sommes injectées par la CBN et l’AMCON depuis 2009 pour sauver les banques en difficulté — https://businessday.ng/?p=267367
- Rawbank — présentation institutionnelle : première banque de la RDC depuis 12 ans, 5 milliards $ d’actifs (avril 2025) — https://fr.allafrica.com/stories/202504240563.html
- DABA Finance / British International Investment — Rawbank désignée plus grande banque commerciale de la RDC — https://dabafinance.com/en/news/drc-rawbank-bii-sme-finance-investissement
Note : l’infographie source (image fournie par l’utilisateur) reprend des données publiques communément citées pour le classement des plus grandes banques africaines par actifs ; il est recommandé, avant publication, de vérifier ces chiffres auprès des rapports annuels 2024-2025 de chaque banque citée.
Jean-Petit Ngoy/ Canada